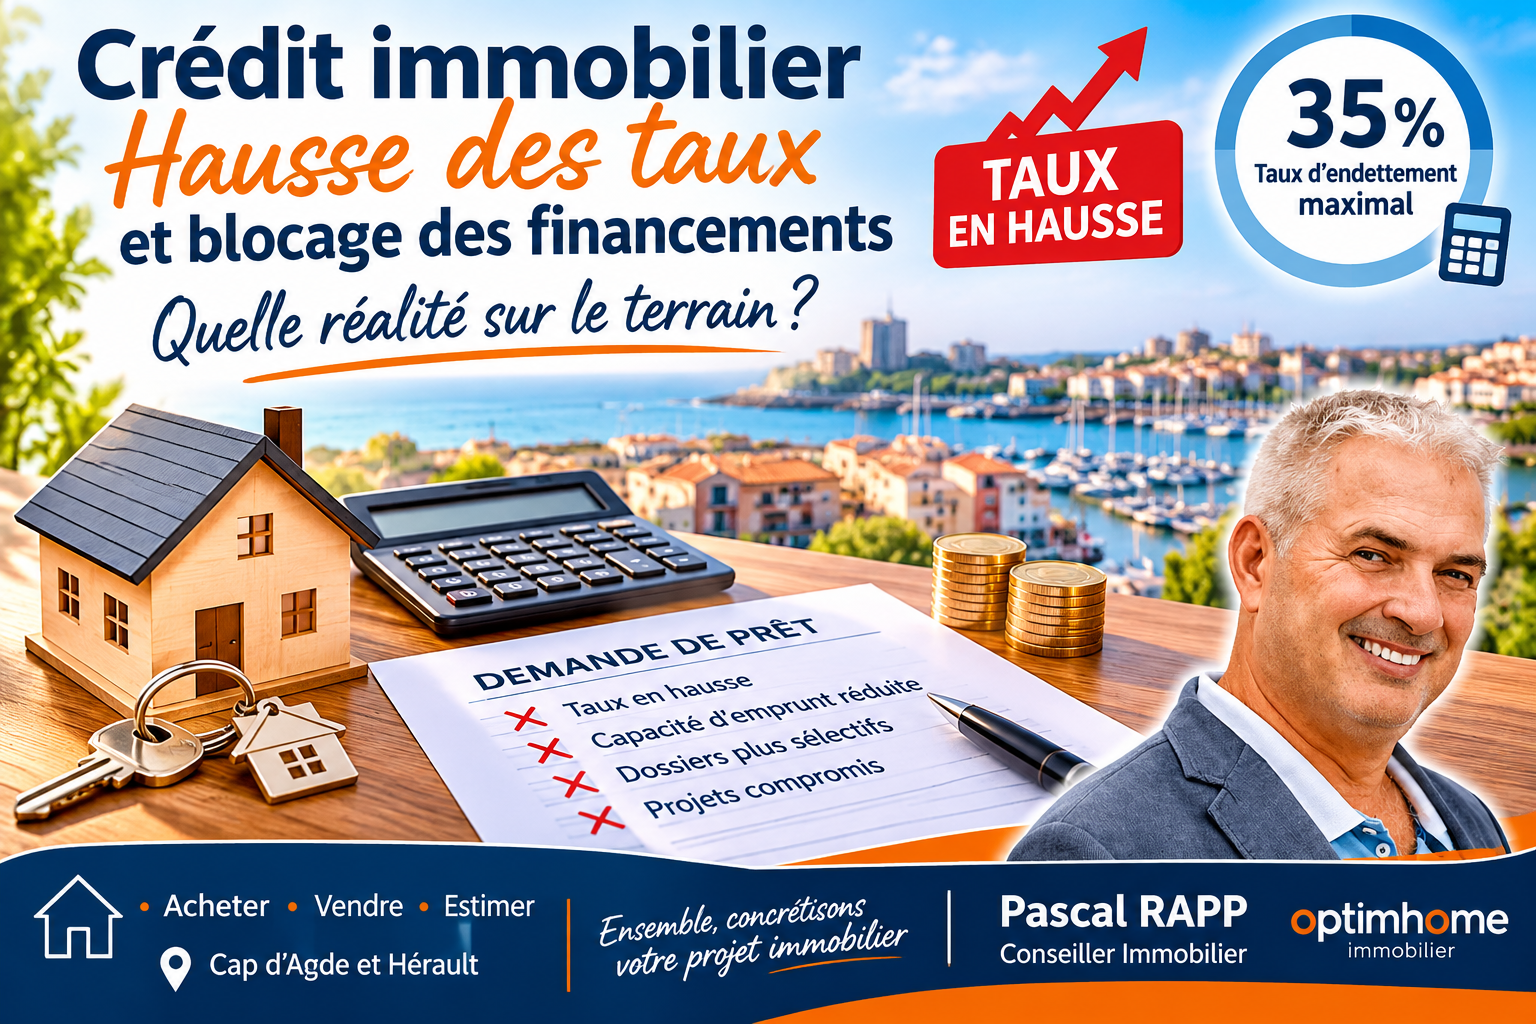
Crédit immobilier : la hausse des taux bloque les acheteurs et fragilise le marché immobilier
Par Pascal RAPP, conseiller immobilier OptimHome au Cap d’Agde
📉 La hausse des taux d’intérêt, les exigences bancaires et le plafond du taux d’endettement compliquent de plus en plus l’accès au crédit immobilier. Sur le terrain, je constate une réalité préoccupante : de nombreux projets d’achat sont aujourd’hui compromis, voire abandonnés, faute de financement.
Alors que les professionnels de l’immobilier espéraient une reprise durable du marché, les conditions de financement viennent freiner cette dynamique. Et ce sont directement les acquéreurs, les vendeurs et l’ensemble du marché immobilier qui en subissent les conséquences.
📈 Des taux immobiliers en hausse : un impact direct sur le pouvoir d’achat
Selon les dernières données publiées début novembre 2026, les taux des crédits immobiliers connaissent une nouvelle progression.
Les taux annoncés se situent notamment entre 3,85 % et 4,35 % sur 20 ans, et entre 3,95 % et 4,50 % au-delà de 20 ans, hors assurance emprunteur.
Cette évolution, même lorsqu’elle semble limitée à quelques dixièmes de point, a des conséquences importantes sur la capacité d’emprunt des ménages.
Pour un acquéreur, cela signifie concrètement :
Une mensualité plus élevée pour un même montant emprunté.
Une capacité d’achat réduite.
Un apport personnel parfois insuffisant.
Des projets immobiliers qui nécessitent de revoir leur budget.
Des dossiers de financement qui deviennent plus difficiles à faire accepter.
Le problème est simple : les prix immobiliers ne peuvent pas être analysés indépendamment des conditions de financement.
Un bien peut être proposé à un prix cohérent avec le marché, mais si l’acquéreur ne peut plus obtenir le crédit nécessaire, la transaction ne se réalise pas.
🏦 Des banques toujours présentes, mais de plus en plus sélectives
Les banques continuent de financer les projets immobiliers. Cependant, elles privilégient désormais les dossiers présentant les meilleures garanties.
Stabilité professionnelle, revenus réguliers, apport personnel, gestion des comptes, absence de crédits à la consommation : tous ces éléments prennent une importance particulière dans l’analyse des dossiers.
Les établissements bancaires cherchent à sécuriser leurs engagements et à sélectionner les emprunteurs les plus solides.
Cette sélectivité crée une situation paradoxale : certains ménages disposent de revenus corrects et souhaitent acheter, mais ne répondent pas suffisamment aux critères bancaires.
D’autres obtiennent un financement, mais avec une enveloppe inférieure à celle initialement envisagée.
Aujourd’hui, être solvable ne signifie plus nécessairement pouvoir concrétiser son projet immobilier.
📊 Le taux d’endettement à 35 % : une limite qui pénalise de nombreux acquéreurs
C’est un autre point sur lequel je souhaite attirer l’attention.
Le plafond de 35 % de taux d’effort, assurance emprunteur comprise, constitue actuellement une contrainte importante pour de nombreux ménages.
Ce seuil, encadré par le Haut Conseil de stabilité financière (HCSF), a été maintenu en 2026.
Le ministre du Logement, Vincent Jeanbrun, a récemment relancé le débat sur son application et sur la possibilité de rendre le crédit immobilier plus accessible.
Une éventuelle évolution vers un plafond de 37 % a notamment été évoquée, mais aucune modification officielle n’a été annoncée à ce jour.
Pourquoi cette règle pose-t-elle problème ?
Prenons un exemple simple.
Un couple dispose de 4 000 € de revenus mensuels nets avant impôt.
Avec un taux d’endettement maximal de 35 %, sa capacité de remboursement théorique est limitée à 1 400 € par mois, assurance emprunteur comprise.
Si ce couple rembourse déjà un crédit automobile de 200 €, sa capacité de remboursement pour le crédit immobilier tombe à 1 200 €.
Il devient alors beaucoup plus difficile d'accéder à la propriété, même lorsque les revenus du ménage semblent confortables.
Le problème est encore plus important pour les familles qui doivent financer un véhicule, supporter des frais de garde ou assumer des dépenses courantes élevées.
Le reste à vivre : un élément qui mérite davantage de considération
À mon sens, le taux d’endettement ne devrait pas être le seul indicateur permettant d’apprécier la capacité financière d’un ménage.
Deux familles peuvent présenter exactement le même taux d’endettement, tout en disposant de budgets et de niveaux de vie très différents.
Le reste à vivre devrait donc être davantage pris en compte dans l’analyse des dossiers.
Une approche plus individualisée permettrait peut-être de financer certains projets aujourd’hui refusés, sans pour autant faire peser un risque excessif sur les emprunteurs.
⚠️ Des financements qui tombent à l’eau : une réalité de terrain
En tant que conseiller immobilier au Cap d’Agde, je constate régulièrement les conséquences de ces difficultés de financement.
Des acquéreurs visitent un bien, se projettent, déposent une offre et pensent pouvoir concrétiser leur achat.
Puis vient le rendez-vous avec la banque ou le courtier.
La capacité d’emprunt est revue à la baisse. Le financement ne passe plus. L’offre ne peut finalement pas aboutir.
Dans certains cas, les acquéreurs doivent renoncer à leur projet. Dans d’autres, ils recherchent un bien moins cher, ce qui les oblige à revoir complètement leurs critères.
Ces situations ont des conséquences directes pour les vendeurs :
Des délais de vente qui s’allongent.
Des offres d’achat qui n’aboutissent pas.
Des compromis de vente fragilisés par les conditions suspensives de financement.
Des biens qui restent plus longtemps sur le marché.
Des vendeurs contraints de revoir leurs attentes financières.
Il ne faut pas oublier qu’une transaction immobilière ne repose pas uniquement sur la rencontre entre un vendeur et un acheteur.
Elle repose aussi sur la capacité de l’acquéreur à obtenir son financement.
🏡 Au Cap d’Agde et dans l’Hérault, le prix doit tenir compte de la réalité financière des acheteurs
Le marché immobilier local n’échappe pas à cette situation.
Au Cap d’Agde, à Agde et plus largement dans l’Hérault, les acquéreurs sont particulièrement attentifs à leur budget.
Ils comparent les biens, négocient davantage et prennent le temps de vérifier leur capacité de financement avant de s’engager.
Pour les vendeurs, il devient essentiel de comprendre que le prix de leur bien doit être cohérent avec le marché, mais également avec les capacités financières des acquéreurs potentiels.
Un prix trop ambitieux peut réduire considérablement le nombre d’acheteurs capables de se positionner.
Dans ce contexte, une estimation immobilière réaliste et une stratégie de commercialisation adaptée sont plus importantes que jamais.
L’objectif n’est pas simplement de mettre un bien en vente, mais de trouver un acquéreur réellement en mesure de l’acheter.
🔎 Comment préparer son projet immobilier dans ce contexte ?
Pour les futurs acquéreurs, quelques précautions peuvent permettre d’éviter certaines déconvenues.
1. Faire vérifier sa capacité de financement avant de multiplier les visites.
Une simulation bancaire ou un échange avec un courtier permet de définir un budget réaliste.
2. Anticiper les frais annexes.
Les frais d’acquisition, les travaux éventuels, les charges de copropriété et les dépenses courantes doivent être intégrés au projet.
3. Éviter de multiplier les crédits à la consommation.
Un crédit automobile ou personnel peut réduire la capacité d’emprunt immobilier.
4. Prévoir une marge de sécurité.
Il est préférable de conserver un budget permettant de faire face aux imprévus plutôt que d’atteindre immédiatement sa capacité maximale d’endettement.
5. Se faire accompagner par des professionnels.
Un conseiller immobilier, un courtier et un notaire peuvent apporter des éclairages complémentaires pour sécuriser le projet.
💬 Mon analyse : il faut redonner de l’oxygène au crédit immobilier
La hausse des taux immobiliers et les contraintes bancaires actuelles risquent de continuer à freiner le marché.
Je comprends parfaitement la nécessité de protéger les emprunteurs et de préserver la stabilité financière.
Cependant, je pense qu’il est nécessaire de trouver un meilleur équilibre entre la prévention des risques et l’accès à la propriété.
Le plafond de 35 % d’endettement, appliqué de manière trop rigide, peut parfois écarter des ménages dont la situation financière mérite pourtant une analyse plus approfondie.
Une évolution des règles, avec une meilleure prise en compte du reste à vivre, pourrait contribuer à débloquer certains dossiers.
Car derrière chaque financement refusé, il y a souvent un projet de vie : une résidence principale, un changement familial, un investissement ou tout simplement le souhait de devenir propriétaire.
Le marché immobilier a besoin de confiance, de visibilité et surtout de financements accessibles.
Sans acquéreurs capables d’emprunter, même les biens proposés au juste prix risquent de rester longtemps sur le marché.
📍 Vous avez un projet immobilier au Cap d’Agde ou dans l’Hérault ?
Vous souhaitez acheter, vendre ou connaître la valeur actuelle de votre bien immobilier ?
Je vous accompagne dans votre projet avec une connaissance du marché local et une approche personnalisée.
Pascal RAPP – Conseiller immobilier OptimHome
📍 Agde et Cap d’Agde
🏡 Estimation immobilière et accompagnement à la vente
Contactez-moi pour échanger sur votre projet immobilier.
Article rédigé par Pascal RAPP, conseiller immobilier OptimHome, à partir de son expérience professionnelle et des évolutions récentes du marché du crédit immobilier.